Date limite 2026 : pour un exercice clos le 31 décembre 2025, la déclaration 2065-SD et ses annexes doivent être télétransmises au plus tard le 20 mai 2026. Le solde de l'impôt se paie au plus tard le 15 mai 2026.
L'essentiel en 30 secondes
- Une SCI soumise à l'impôt sur les sociétés (SCI-IS) déclare chaque année son résultat sur le formulaire 2065-SD. Elle y joint l'annexe 2065-bis-SD et la liasse 2033 (régime simplifié) ou 2050 (régime réel normal).
- Date limite : le deuxième jour ouvré suivant le 1er mai, soit le 5 mai 2026, plus 15 jours en télétransmission, soit le 20 mai 2026. Ces dates valent pour un exercice clos le 31 décembre ; si la clôture est à une autre date, comptez trois mois après la clôture, plus 15 jours.
- La déclaration se fait obligatoirement en ligne, depuis l'espace professionnel sur impots.gouv.fr ou par un partenaire EDI.
- L'impôt se paie à part, avec le relevé de solde 2572-SD.
- Une SCI-IS ne dépose pas de 2072 : ce formulaire concerne les SCI à l'impôt sur le revenu.
Qui doit déposer une 2065 ?
Toute société soumise à l'impôt sur les sociétés dépose une déclaration de résultat 2065-SD, quel que soit son régime d'imposition (art. 223 du CGI). Pour une SCI, c'est le cas :
- si elle a opté pour l'IS (voir notre guide sur l'option à l'IS en SCI) ;
- ou si elle y est soumise de plein droit, par exemple parce qu'elle exerce une activité commerciale (voir SCI et location meublée).
La déclaration est due même si la SCI n'a perçu aucun loyer ou si son résultat est déficitaire.
À l'inverse, une SCI à l'impôt sur le revenu, transparente fiscalement, dépose une 2072 : voir notre guide de la déclaration 2072.
Une SCI à l'IR ne dépose pas de 2065 mais une déclaration 2072-S-SD.
Date limite de la 2065 en 2026
| Situation | Date limite légale | Date limite en télétransmission |
|---|---|---|
| Exercice clos le 31 décembre 2025 | 5 mai 2026 (deuxième jour ouvré suivant le 1er mai) | 20 mai 2026 |
| Exercice clos à une autre date | Trois mois après la clôture | Trois mois après la clôture + 15 jours |
| Paiement du solde de l'IS (clôture au 31 décembre 2025) | — | 15 mai 2026 (relevé 2572-SD) |
La télétransmission étant obligatoire pour les sociétés à l'IS, c'est la date « en télétransmission » qui compte en pratique. Le calendrier fiscal d'impots.gouv.fr confirme chaque année les dates exactes.
Comment s'articulent les formulaires
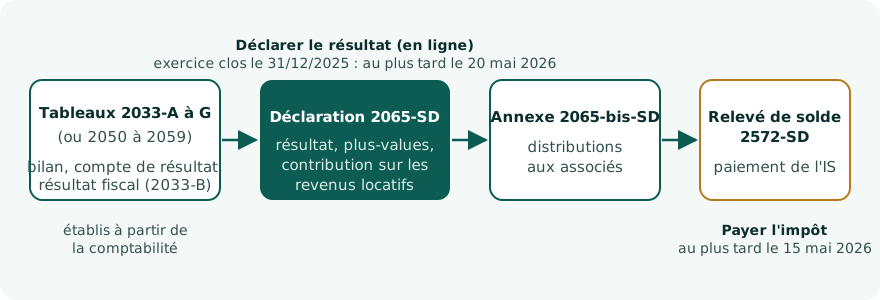
Comment remplir la 2065-SD, cadre par cadre
1. L'identification de la société (cadre A)
Dénomination, adresse du siège, SIRET, dates d'ouverture et de clôture de l'exercice, et régime d'imposition (réel simplifié ou réel normal), à cocher en tête du formulaire.
2. L'activité exercée
La nature de l'activité de la SCI, avec une case à cocher en cas de changement d'activité.
3. La récapitulation des éléments d'imposition
Le cœur de la déclaration :
- le résultat fiscal (bénéfice ou déficit), repris des tableaux annexes ;
- les plus-values ;
- les abattements et exonérations éventuels.
4. Les imputations
Les crédits d'impôt dont la société peut bénéficier, par exemple au titre de revenus mobiliers.
5. La contribution sur les revenus locatifs (cadre E)
Une SCI-IS qui loue des locaux peut devoir la contribution annuelle sur les revenus locatifs (art. 234 nonies à 234 quindecies du CGI). D'après la notice de la 2065 :
- elle s'applique aux revenus tirés de la location de locaux situés dans des immeubles achevés depuis quinze ans au moins au 1er janvier de l'année d'imposition ;
- les recettes nettes concernées se déclarent au cadre E, avec un taux de 2,5 % indiqué sur le formulaire ;
- le montant est reporté sur le relevé d'acompte 2571-SD et sur le relevé de solde 2572-SD : la contribution est payée selon les règles de l'IS.
Les cas d'application et d'exonération sont détaillés dans la notice 2033-NOT-SD (régime simplifié) ou 2032-NOT-SD (réel normal).
6. La tenue de la comptabilité et la signature
Comptabilité informatisée ou non (avec le nom du logiciel utilisé), coordonnées du professionnel de l'expertise comptable le cas échéant, identité et qualité du signataire.
L'annexe 2065-bis-SD
L'annexe 2065-bis-SD accompagne la déclaration. Elle se remplit notamment en cas de distribution aux associés.
Son cadre G détaille la répartition des produits des parts sociales et des revenus assimilés distribués :
- montants distribués ;
- prêts, avances ou acomptes consentis aux associés ;
- distributions dont le bénéficiaire n'est pas désigné.
L'annexe comprend aussi le suivi des moins-values à long terme restant à reporter.
Les tableaux 2033 (ou 2050) à joindre
- Au régime réel simplifié : les tableaux 2033-A à 2033-G (bilan, compte de résultat, détermination du résultat fiscal, immobilisations et amortissements, provisions et déficits…).
- Au régime réel normal : les tableaux 2050 à 2059.
Le résultat reporté sur la 2065 provient du tableau de détermination du résultat fiscal (2033-B au régime simplifié). Ce tableau fait le lien entre le résultat comptable et le résultat imposable : c'est là qu'apparaissent, par exemple, les amortissements de l'immeuble.
Comment transmettre la 2065 ?
La déclaration de résultat d'une société à l'IS se fait exclusivement en ligne, de deux façons :
- en mode EFI : vous saisissez les formulaires dans votre espace professionnel sur impots.gouv.fr ;
- en mode EDI-TDFC : la transmission passe par un partenaire EDI (logiciel ou cabinet). Ce mode est obligatoire au régime réel normal.
Le dépôt papier n'est pas admis.
Payer l'impôt sur les sociétés
La 2065 déclare le résultat. Le paiement passe par d'autres formulaires :
- des acomptes en cours d'année (relevé 2571-SD), selon les règles de l'IS ;
- le relevé de solde 2572-SD, qui calcule l'impôt dû, impute les acomptes déjà versés et les crédits d'impôt, et détermine le solde à payer ou l'excédent à rembourser. Le solde est dû au plus tard le 15 du quatrième mois suivant la clôture, soit le 15 mai pour un exercice clos le 31 décembre.
Le taux de l'IS. Le taux normal est de 25 %. Une société peut bénéficier d'un taux réduit de 15 % sur ses premiers 42 500 € de bénéfice si elle remplit les conditions des PME : chiffre d'affaires inférieur à 10 millions d'euros, capital entièrement libéré et détenu pour 75 % au moins par des personnes physiques (BOFiP, BOI-IS-LIQ-20-10).
Les erreurs les plus fréquentes
- Déposer une 2072 au lieu d'une 2065, ou les deux, après une option pour l'IS.
- Oublier la 2065 une année sans loyers : la déclaration reste due.
- Confondre déclaration et paiement : la 2065 ne paie pas l'impôt, c'est le relevé de solde 2572 qui le fait.
- Oublier la contribution sur les revenus locatifs quand l'immeuble a plus de quinze ans.
- Négliger la 2065-bis en cas de distribution aux associés ou d'avance consentie à un associé.
Questions fréquentes
Quelle est la date limite de la 2065 en 2026 ?
Pour un exercice clos le 31 décembre 2025, la déclaration doit être télétransmise au plus tard le 20 mai 2026 : la date légale du 5 mai, plus le délai de 15 jours accordé aux déclarations en ligne. Le solde de l'impôt se paie au plus tard le 15 mai 2026.
Une SCI-IS sans activité doit-elle déposer une 2065 ?
Oui. La déclaration de résultat est annuelle et due par toute société soumise à l'IS, même sans recettes ou en déficit.
Peut-on encore déposer la 2065 en papier ?
Non. Les sociétés soumises à l'IS doivent transmettre leur déclaration de résultat en ligne, en mode EFI ou par un partenaire EDI.
La 2065 sert-elle à payer l'impôt ?
Non. Elle déclare le résultat. L'impôt se paie par acomptes, puis avec le relevé de solde 2572-SD.
Une SCI-IS dépose-t-elle aussi une 2072 ?
Non. La 2072 concerne les sociétés immobilières non soumises à l'IS.